
Platba kartou je dnes samozřejmostí i při nákupu za několik desítek korun. Pro obchodníky ale každé přiložení karty, telefonu nebo hodinek znamená určitý náklad. Zatímco v 90. letech se celkové poplatky za platbu kartou mohly pohybovat mezi 3 až 5 % z hodnoty nákupu, evropská regulace a konkurence je postupně výrazně stlačily. Přesto dnes někteří podnikatelé tvrdí, že za přijímání karet platí více. Zdražují tedy karetní platby? Odpověď nejlépe ukáže jejich vývoj v čase.
90. léta až rok 2005: Karta byla drahý nadstandard
V roce 1990 pracovalo v bankách a spořitelnách v ČSFR pouhých 28,5 tisíce lidí a finanční sektor tvořil jen 3,5 % aktivně činných obyvatel, což bylo výrazně méně než ve vyspělých západních zemích. Běžnou praxí byly dlouhé fronty a zdlouhavé zúčtování plateb.
„Fronty u přepážek peněžních ústavů a – co je ještě horší – opožděné proúčtování plateb doma i ve styku se zahraničím, jsou běžným jevem se škodlivými důsledky.“
Časopis EKONOM, ročník 1992, číslo 15
V počátcích českého karetního trhu byla situace úplně jiná než dnes. Platební terminály nebyly běžnou součástí každé restaurace, kavárny nebo malého obchodu. Akceptaci karet využívaly především větší obchodní řetězce, hotely a mezinárodní společnosti.
VISA International a Eurocard/MasterCard – usilovali o zapojení nově liberalizovaného československého trhu do svých sítí. V letech 1990–1991 držela VISA 50,7 % celosvětového obratu plateb kartami, Eurocard/MasterCard 29,1 % a American Express 15,3 %.
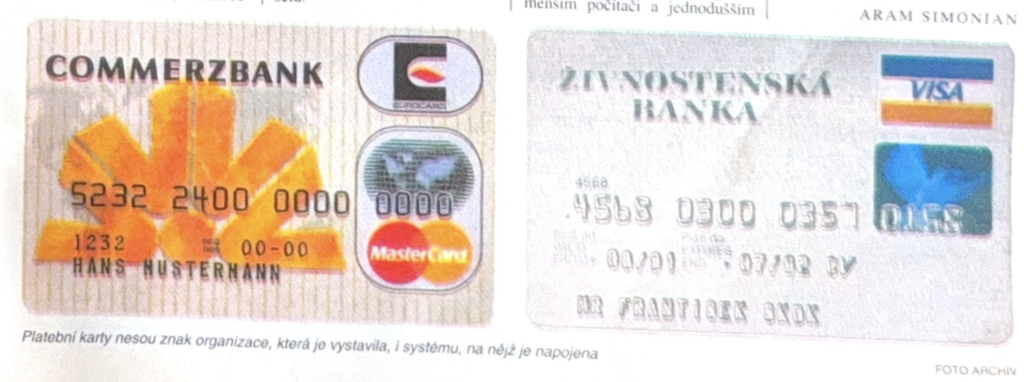
„Dva giganti platebních karet – VISA International a Eurocard/MasterCard – důvěřují rozmachu liberalizované československé ekonomiky, takže usilují o zapojení zdejších peněžních ústavů do svých systémů.“ […] „Našim bankám a spořitelnám pomůže v každém případě spojení s jejich špičkovou technikou zmenšit břemeno zaostalosti z minulých let. Rozdílný způsob napojení na operační centrály obou konkurujících si systémů však vyžaduje pečlivou volbu.“
Časopis EKONOM, ročník 1992, číslo 15
Samotné přijímání karet bylo podstatně dražší. Trh nebyl regulovaný jako dnes, konkurence byla omezená a provoz terminálů vyžadoval nákladnou infrastrukturu včetně zařízení využívajících vytáčené telefonní linky.
„Zdá se však, že naše banky zakoupením systému Tandem/Base 24 dimenzovaného na 20 transakcí za vteřinu, přestřelily… Potvrzuje se opět naše dlouholetá zkušenost, že státní úředníci nemají nejlepší předpoklady pro rozhodování o investicích.“
Časopis EKONOM, ročník 1992, číslo 15
Mezi roky 1990 až 2005 se podle analyzovaných dat celkové transakční náklady obchodníka pohybovaly přibližně mezi 3 až 5 %.
U platby 1 000 Kč by 5% náklad představoval 50 Kč. Dnešní sazby kolem jednoho procenta by u stejného nákupu znamenaly přibližně desetikorunu.
Z dlouhodobého hlediska je tedy první část vývoje jednoznačná: přijímání karet během posledních desetiletí výrazně zlevnilo.
2005–2015: Karty se postupně dostávají všude
S rostoucím počtem vydaných karet a objemem transakcí začaly náklady postupně klesat. Významnou roli hrála také konkurence, tlak velkých obchodních řetězců na marže poskytovatelů a technologický vývoj.
„Důsledně jsme dbali na to, aby se zavedení platebních karet v žádném případě nepromítlo do cen našich výrobků.“
Mluvčí společnosti Kaufland Michael Šperl, 2009 pro ČT
Do každodenního života navíc vstoupilo bezkontaktní placení, které celý proces výrazně zrychlilo. Karta už nemusela být prostředkem pouze pro větší nákup.
V období mezi roky 2005 a 2015 se podle podkladové analýzy průměrné celkové náklady pohybovaly přibližně mezi 1,8 až 2,5 %. Oproti předchozímu období tak došlo k výraznému poklesu.
Pořád ale chyběl zásah, který měl cenovou strukturu evropského karetního trhu změnit zásadně.
2015: Evropská regulace mění pravidla hry
Jeden z nejdůležitějších okamžiků celé časové osy přichází v roce 2015.
Evropské nařízení o mezibankovních poplatcích zastropovalo interchange u spotřebitelských debetních karet na 0,2 % a u spotřebitelských kreditních karet na 0,3 % z hodnoty transakce.
Interchange je ale pouze jedna část toho, co obchodník za přijetí karty zaplatí. Celkový Merchant Discount Rate neboli MDR se skládá z několika hlavních položek: mezibankovního poplatku, poplatků karetním schématům a marže či provozních nákladů acquirera, který platbu zpracovává.
Náš detailní průvodce džunglí poplatků kartou najdete zde.
Dopad evropské regulace byl přesto výrazný. Studie pro Evropskou komisi podle podkladové analýzy zjistila, že mezi roky 2015 a 2017 klesly roční výnosy z mezibankovních poplatků v EU o 2,7 miliardy eur. Přímé snížení transakčních nákladů evropských obchodníků bylo odhadováno přibližně na 1,2 miliardy eur ročně.
Po roce 2015 se tak běžná spotřebitelská karta dostala z pohledu poplatků na úplně jinou úroveň než v devadesátých letech.
2016–2020: Banka nikdy neprodělá
Mohlo by se zdát, že regulací byl problém s cenou karetních plateb vyřešen. Jenže zastropován byl především interchange u regulovaných spotřebitelských karet.
Poplatky karetních schémat, tedy Scheme Fees, stejnému přímému regulatornímu stropu nepodléhají.
Právě zde začíná být novodobý vývoj zajímavý.
Vyhodnocení citované v podkladové analýze zaznamenalo po zavedení regulace MIF zvýšení příjmů mezinárodních karetních asociací ze systémových poplatků přibližně o 550 milionů eur ročně. EuroCommerce a CMSPI následně vyčíslily kumulativní roční nárůst Scheme Fees Visa a Mastercard v Evropě mezi lety 2015 a 2020 na 1,46 miliardy eur.
Pozdější průběžná zpráva britského Payment Systems Regulator z roku 2024 pak dospěla k závěru, že Visa a Mastercard během sledovaného pětiletého období zvýšily své systémové a zpracovatelské poplatky reálně o více než 30 %.
To neznamená, že by každému českému obchodníkovi zdražila karetní transakce o 30 %. Jde o vývoj konkrétních složek nákladů a britský trh nelze automaticky zaměňovat za český. Ukazuje to ale důležitý trend: regulovaný interchange zůstal nízko, zatímco jiné části karetního systému mohly růst.
2016 až současnost: Sazby kolem jednoho procenta se stávají realitou
Rozdíl proti počátkům karetního trhu je nejlépe vidět na dlouhodobých číslech.
Podkladová analýza rozděluje vývoj do tří základních etap:
| Období | Orientační celkové náklady (MDR) |
|---|---|
| 1990–2005 | 3,00–5,00 % |
| 2005–2015 | 1,80–2,50 % |
| 2016–současnost | 0,70–1,30 % u běžných karet |
Historická křivka tedy směřuje jednoznačně dolů.
Jenže právě tady vzniká zdánlivý paradox. Pokud jsou základní náklady výrazně nižší než před dvaceti lety, proč část podnikatelů v posledních letech mluví o zdražování?
Důvodem je několik vlivů, které přišly postupně.
VLIV 1: Česko platí kartou – z nuly na standardní komerční cenu
Jednou z nich byl program Česko platí kartou, který pomohl rozšířit terminály mezi menší podnikatele.
V rámci tohoto programu mohou zapojené provozovny po určitou dobu využívat terminál bez nájmu a transakčních provizí. Po skončení zvýhodněného období se ale služba překlopí na standardní komerční podmínky, které již zahrnují běžné transakční a případně další provozní poplatky.
Pro podnikatele tak může být rozdíl velmi výrazný. Pokud něco půl roku používá zdarma a následně začne platit například procento z každé transakce a další fixní náklady, subjektivně to působí jako prudké zdražení.
Ve skutečnosti ale nemuselo dojít ke zdražení standardní tržní sazby. Pouze skončilo dočasné zvýhodnění.
VLIV 2: Kartou začínáme platit i ty nejmenší nákupy
Další změna se netýká samotných sazeb, ale našeho chování.
S bezkontaktními kartami, Apple Pay, Google Pay a chytrými hodinkami prakticky zmizela technologická překážka pro placení drobných částek. Kartou dnes zaplatíme kávu, pečivo nebo nákup za několik desítek korun.
Bezhotovostní platby se výrazně rozšířily právě do segmentu drobných každodenních nákupů. Současně mohou některé transakce obsahovat fixní náklad nebo minimální transakční poplatek.
A právě tady matematika začne pracovat proti obchodníkovi.
Příkladem může být transakce za 40 Kč. Pokud procentní část představuje 0,40 Kč a další fixní transakční a autorizační náklad 1 Kč, celkový náklad dosáhne 1,40 Kč.
Efektivní sazba tak u čtyřicetikorunového nákupu vychází na 3,5 %.
Neznamená to, že každá platba za 40 Kč stojí obchodníka 3,5 %. Jde o modelový příklad ukazující, jak výrazný dopad může mít fixní položka u malé transakce.
VLIV 3: Mění se karty, kterými zákazníci platí
Dalším faktorem je skladba karet.
Evropské stropy 0,2 a 0,3 % se nevztahují na všechny platební karty stejně. Podstatně nákladnější mohou být například některé firemní a mimoevropské karty.
To vytváří další důležitý efekt.
Dva podnikatelé mohou mít naprosto stejný měsíční karetní obrat, a přesto za přijímání karet zaplatit rozdílnou částku.
Lokální obchod, kde zákazníci používají převážně české spotřebitelské karty, bude mít jinou skladbu transakcí než například hotel nebo restaurace v turistickém centru Prahy s vysokým podílem zahraničních a firemních karet.
Změna podílu firemních a zahraničních karet tak může vést k růstu výsledné efektivní sazby bez toho, aby poskytovatel vůbec změnil svou základní ceníkovou sazbu.
VLIV 4: Končí EET a podnikatelé začínají náklady sledovat ještě pozorněji
Dalším bodem časové osy je 1. leden 2023, kdy v České republice skončila elektronická evidence tržeb.
Samotné zrušení EET samozřejmě neznamenalo zdražení karetních poplatků. Přišlo ale v období, kdy podnikatelé současně řešili růst cen energií, surovin, nájmů a dalších provozních nákladů.
Zároveň dochází k růstu některých servisních a materiálových nákladů souvisejících s terminály, například pronájmu zařízení nebo datových SIM karet.
Terminál se tak stal další položkou, kterou začala část podnikatelů mnohem důkladněji přepočítávat.
Zatímco procentní sazba mohla zůstat stejná, celkový účet za přijímání karet se mohl změnit kvůli fixním položkám.
Současnost: Nejdůležitější už není sazba v nabídce, ale skutečný náklad
Tím se dostáváme do současnosti.
Marketingová sazba například 0,9 nebo 0,99 % sama o sobě nemusí říkat, kolik obchodník za přijímání karet ve výsledku zaplatí.
Do nákladů mohou vstupovat rozdílné sazby podle typu karty, fixní transakční položky, minimální poplatky, pronájem terminálu, datové připojení a další služby.
Proto je stále důležitější sledovat efektivní sazbu:
Efektivní sazba = (celkové transakční poplatky ÷ celkový karetní obrat) × 100
Pokud například obchodník přijme za měsíc kartami 500 000 Kč a na transakčních poplatcích zaplatí celkem 6 250 Kč, jeho skutečná efektivní sazba je:
6 250 ÷ 500 000 × 100 = 1,25 %
Pokud by při stejném obratu platil efektivně pouze 0,95 %, náklad by činil 4 750 Kč. Rozdíl představuje 1 500 Kč měsíčně, tedy 18 000 Kč za rok.
Právě několik desetin procentního bodu tak může u vyšších obratů znamenat desetitisíce korun.
Takže zdražují poplatky za platbu kartou?
Když se podíváme na celou časovou osu, dostáváme dvě zdánlivě protichůdné, ale současně platné skutečnosti.
Z dlouhodobého pohledu karetní platby výrazně zlevnily. Existuje posun z celkových nákladů kolem 3 až 5 % v počátcích trhu přes 1,8 až 2,5 % v období 2005–2015 až k orientačním 0,7 až 1,3 % u běžných karet po roce 2016.
Současně ale mohou v posledních letech růst skutečné efektivní náklady konkrétního obchodníka.
Do hry vstupují vyšší Scheme Fees, skladba použitých karet, větší množství malých transakcí, minimální či fixní poplatky, pronájem zařízení a další provozní náklady. U části podnikatelů navíc skončilo období zvýhodněných podmínek programu Česko platí kartou.
Proto není možné odpovědět pouze pohledem na jedno procento v ceníku.
Poplatky za běžné spotřebitelské karty jsou proti minulosti historicky nízké. To ale automaticky neznamená, že každý obchodník dnes platí méně než před několika lety. Rozhodující je jeho skutečná efektivní sazba.
A právě tu by měl podnikatel při kontrole svého vyúčtování sledovat jako první.
Přijde vám to složité?
My se tím zabýváme každý den už 10 let. Proto umíme vybrat tu nejlepší aktuální sazbu na míru vašemu provozu. Navíc vás zdarma provedeme celým procesem výběru banky, zasmluvnění a následné podpory.
Zdroje
Podkladová analýza Historický vývoj poplatků za platbu kartou; Česká národní banka – statistiky platebního styku; Sdružení pro bankovní karty – statistiky za rok 2024; Evropská regulace mezibankovních poplatků a související studie; Payment Systems Regulator.
